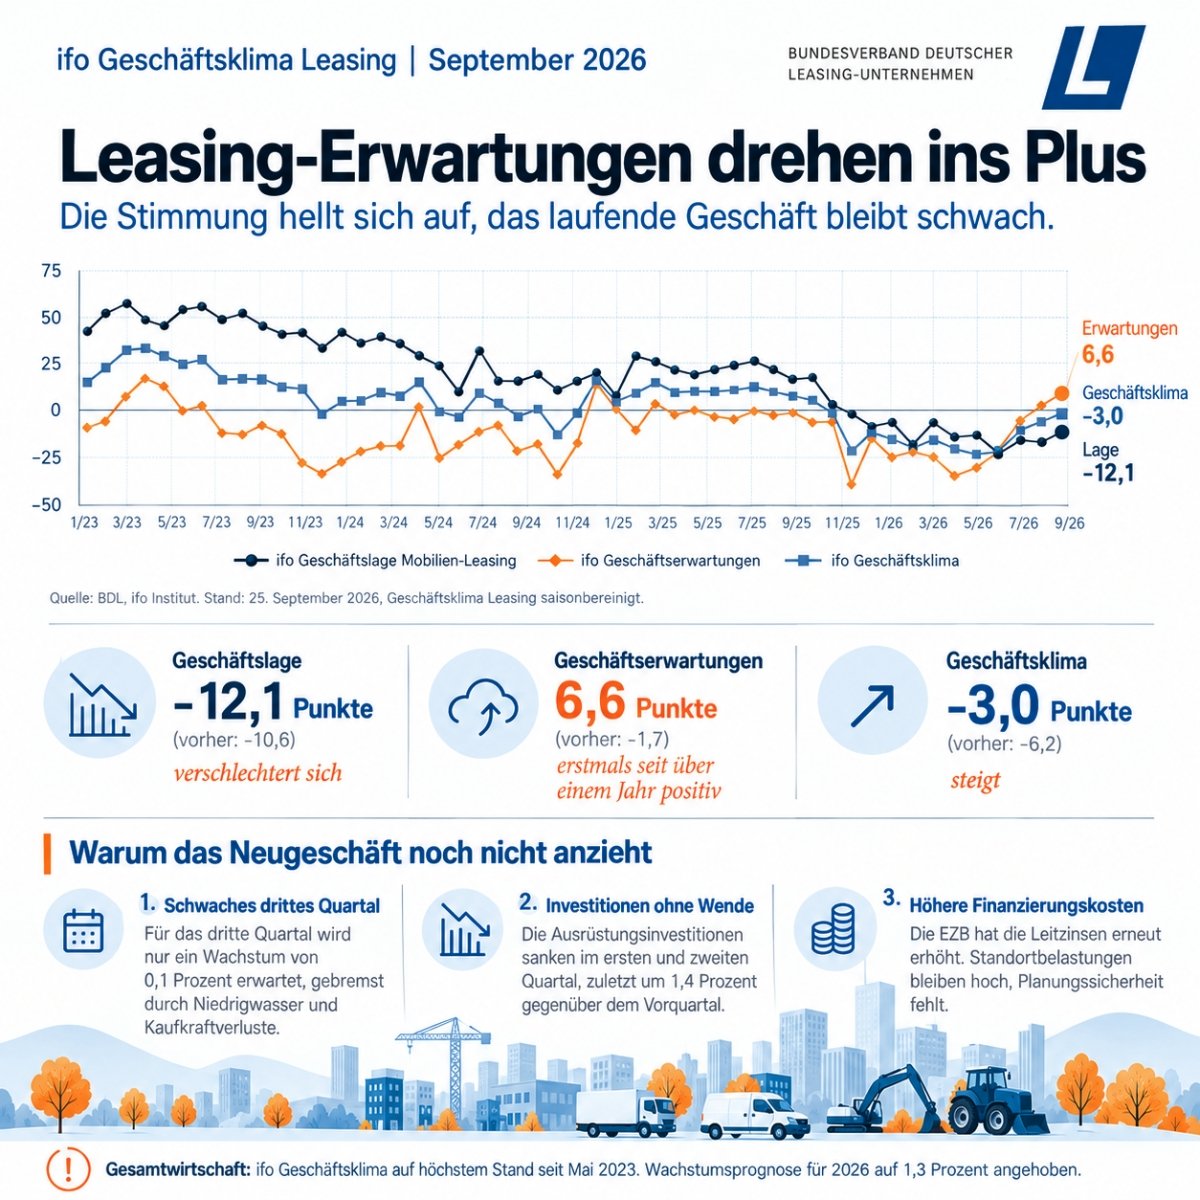
Der ifo Geschäftsklimaindex für die Leasing-Branche stieg im September 2026 von -6,2 auf -3,0 Punkte. Getragen wird der Anstieg allein von den Geschäftserwartungen. Sie stiegen zum dritten Mal in Folge, von -1,7 auf 6,6 Punkte, und liegen erstmals seit Juni 2025 im positiven Bereich. Ihr laufendes Geschäft bewerten die Leasing-Unternehmen dagegen schlechter. Die Beurteilung der aktuellen Geschäftslage fiel von -10,6 auf -12,1 Punkte. Schwächer war sie seit Mai 2020 nur im Juli dieses Jahres.
„Drei Anstiege in Folge sind mehr als eine Gegenbewegung. Eine Richtungsaussage tragen sie aber erst, wenn das laufende Geschäft folgt – und die Lagebeurteilung zeigt derzeit in die Gegenrichtung“, ordnet Dr. Kai Wohlfarth, Referatsleiter Volkswirtschaft und Finanzierung, ein.
Gesamtwirtschaftliches Umfeld: ifo Geschäftsklimaindex auf höchstem Stand seit Mai 2023
Der gesamtwirtschaftliche ifo Geschäftsklimaindex stieg den fünften Monat in Folge, von 88,8 auf 89,9 Punkte, den höchsten Stand seit Mai 2023. Geschäftslage und Geschäftserwartungen legten beide zu. Auch der Einkaufsmanagerindex fiel besser aus als erwartet. Bemerkenswert ist der Zeitpunkt: Die erneute Eskalation am Golf, die den Ölpreis Anfang September wieder über 100 US-Dollar trieb, fiel in den Befragungszeitraum. In der Industrie trugen allerdings allein die Erwartungen. Ihre Lage beurteilten die Unternehmen dort etwas schlechter, bei unbefriedigendem Auftragsbestand.
Ursachen und Einordnung: Gemeinschaftsdiagnose hebt Prognose an – Investitionen bleiben zurück
Die Einordnung liefert die am 24. September 2026 vorgelegte Herbstprognose der führenden Wirtschaftsforschungsinstitute, die Gemeinschaftsdiagnose. Sie hebt die Wachstumsprognose für 2026 um 0,7 Prozentpunkte auf 1,3 Prozent an. Getragen wurde das erste Halbjahr von Exporten, dem weltweiten KI-Boom und dem Staatskonsum, nicht von Unternehmensinvestitionen. Dass die bessere Stimmung das Leasing-Neugeschäft noch nicht erreicht, hat drei Gründe:
Erstens ist der Befund rückblickend: Für das dritte Quartal erwarten die Institute nur ein Plus von 0,1 Prozent gegenüber dem Vorquartal, gebremst durch Niedrigwasser und Kaufkraftverluste.
Zweitens zeigen die Investitionszahlen keine Wende. Die Ausrüstungsinvestitionen sanken im ersten und zweiten Quartal jeweils gegenüber dem Vorquartal, zuletzt um 1,4 Prozent. Im Vorjahresvergleich lagen sie nur 1,1 Prozent höher.
Drittens kommt die erwartete Belebung vor allem vom Staat. Ausgaben für Verteidigung und Infrastruktur laufen über öffentliche Budgets und erreichen das leasingtypische Ausrüstungsgeschäft des Mittelstands nur begrenzt.
„Die Kette reißt an der Investitionsentscheidung des privaten Unternehmens. Exporterfolge und Staatsaufträge füllen Auftragsbücher, ersetzen aber nicht die Bereitschaft, am Standort Deutschland Kapazitäten aufzubauen“, sagt Wohlfarth.
Rahmenbedingungen: Zinsen steigen, Standortlasten bleiben
Die Finanzierungsbedingungen verschärfen sich. Die EZB hob die Leitzinsen am 10. September nach Juni erneut um 0,25 Prozentpunkte an. Der Einlagesatz liegt damit bei 2,50 Prozent. Bei einer Inflation im Euroraum von 3,2 Prozent im August unterstellen die Institute wie die Märkte einen weiteren Zinsschritt im Dezember. Die private Investitionsbereitschaft sehen sie wegen ungünstiger Standortbedingungen als niedrig an, zuletzt zusätzlich gedämpft durch höhere Finanzierungskosten. Strukturreformen, etwa zur Begrenzung des demografisch bedingten Anstiegs der Sozialbeiträge, zeichnen sich nicht ab.
„Der Energiepreisschock ist der sichtbare Auslöser, nicht die tiefste Bremse. Selbst wenn der Ölpreis nachgibt, bleibt die private Investitionstätigkeit gehemmt, solange Standortlasten und fehlende Planungssicherheit fortbestehen. Steigende Refinanzierungskosten kommen nun hinzu“, betont Wohlfarth.
Ausblick: Belastbar erst mit Lagebeurteilung und Investitionen
Die Wachstumsprognosen für 2026 liegen inzwischen zwischen 1,2 und 1,4 Prozent, nach 0,8 bis 1,0 Prozent im August. Etwa 0,3 Prozentpunkte des Jahresergebnisses gehen allerdings auf die höhere Zahl an Arbeitstagen zurück. Für 2027 erwarten die Institute 1,1 Prozent, für 2028 nur noch 0,4 Prozent, begrenzt durch das schrumpfende Arbeitskräfteangebot. Als Risiken für das Winterhalbjahr nennen sie vor allem die Energiepreise und die ungewöhnlich niedrig gefüllten Gasspeicher. Für die Leasing-Branche wird die Aufhellung der Erwartungen erst belastbar, wenn sie sich im Oktober behauptet, die Lagebeurteilung dreht und die Ausrüstungsinvestitionen im zweiten Halbjahr anziehen.
„Erwartungen sind die Voraussetzung für Investitionen, nicht ihr Ersatz. Solange die Lagebeurteilung fällt, bleibt der Septemberwert eine Hoffnung auf Neugeschäft, noch kein Beleg dafür“, fasst Wohlfarth zusammen.